DATEV Alternative gesucht? Warum die meisten Kanzleien DATEV ergänzen statt ersetzen
Eine Belegnachforderung zum Quartalsende liegt in einem E-Mail-Postfach, die Rückfrage zum Bescheid in einem anderen. Eine Vollmacht wartet zur Unterschrift, doch der zuständige Mitarbeiter sieht das erst nach einer internen Nachfrage. In solchen Situationen richtet sich die Unzufriedenheit häufig gegen das sichtbarste System. Das eigentliche Problem entsteht jedoch oft zwischen Dokumenten, Stammdaten, Rückfragen und Zuständigkeiten. Ein reiner Belegtransfer bildet diesen Ablauf nur teilweise ab.
Wer nach einer DATEV Alternative sucht, kann deshalb zwei sehr unterschiedliche Ziele verfolgen. Die Kanzlei möchte entweder ihr fachliches Kernsystem vollständig wechseln oder sie sucht eine bessere Arbeitsoberfläche für Zusammenarbeit, Mandantenkommunikation und wiederkehrende Vorgänge und Aufträge. Diese Unterscheidung bestimmt, welche Software überhaupt in die engere Auswahl gehört.
DATEV ist als Genossenschaft auf die Unterstützung von Steuerberatern, Wirtschaftsprüfern und Rechtsanwälten bei ihrer Berufsausübung ausgerichtet. Für Steuerkanzleien deckt DATEV die Lösungsfelder Rechnungswesen, Lohn, Steuern und Kanzleimanagement ab. Ein Wechsel betrifft damit zentrale Bereiche der täglichen Kanzleiarbeit und weit mehr als eine einzelne Anwendung.
Was steckt hinter der Suche nach einer DATEV Alternative?
Die Suchanfrage allein verrät noch nicht, welche Veränderung eine Kanzlei tatsächlich braucht. Hinter ihr kann Unzufriedenheit mit Preisen stehen, eine über Jahre gewachsene Tool-Landschaft oder der Wunsch, Abläufe stärker zu strukturieren. Für die Entscheidung zählt deshalb zuerst der konkrete Auslöser.
Ein vollständiger Wechsel ist eine strategische Entscheidung über Rechnungswesen, Lohn, Steuern und Kanzleimanagement. Eine Ergänzung setzt oberhalb dieser fachlichen Anwendungen an und verbindet Vorgänge, Aufgaben, Kommunikation und Dokumente mit den vorhandenen DATEV-Beständen.
Die laufenden Kosten stehen auf dem Prüfstand
DATEV veröffentlicht die Kanzleipreise in einer kostenfrei herunterladbaren Preisliste. Bei einzelnen Anwendungen kommen mandatsbezogene Entgelte hinzu. DATEV Unternehmen online kostet laut DATEV-Preisliste für Unternehmen 11,56 Euro netto je Mandant und Monat (Stand 08/2026, S. 54, abgerufen am 24.09.2026). Der Preis umfasst eine unbegrenzte Benutzerlizenz.
Laut derselben Preisliste kostet DATEV Belege online 3,83 Euro je Mandantenbestand und Monat (S. 9). Die Berechnung beginnt mit der Anlage des Bestands und gilt unabhängig von der tatsächlichen Nutzung. Für DATEV Belegfreigabe online nennt die Preisliste 7,35 Euro je Mandant und Monat, für die comfort-Variante 25,00 Euro (S. 10). Zusätzlicher Dokumentenspeicher oberhalb des Freivolumens kostet 1,05 Euro je Gigabyte und Monat (S. 55).
Ab 2027 erhöht DATEV laufend bepreiste Leistungen jährlich zum 1. Januar um 3 Prozent (DATEV-Preisliste für Unternehmen, Stand 08/2026, Allgemeine Informationen, S. 4). Eine Kostenprüfung sollte daher die genutzten Bestände, Zusatzleistungen und tatsächlichen Abläufe zusammen betrachten. Ein niedrigerer Einzelpreis hilft wenig, wenn daneben mehrere Werkzeuge für Aufgaben, Kommunikation und Dokumentenaustausch weiterlaufen.
Im mitgliedsgebundenen Mandantengeschäft wird der Mandant direkter Geschäftspartner von DATEV und erhält die Rechnung selbst. Nach Angaben von DATEV entscheiden sich über 90 Prozent der Mitglieder für die Paketlösung „Alle Lösungen für Unternehmen“ (abgerufen am 24.09.2026). Bei der Bewertung müssen Kanzleien daher unterscheiden, welche Kosten sie selbst tragen und welche beim Mandanten anfallen.
Eine detaillierte Einordnung finden Sie im Beitrag zu den Kosten von DATEV Unternehmen online. Die Kostenfrage führt nicht automatisch zu einem Wechsel des Kernsystems. Sie kann ebenso Anlass sein, ungenutzte Bestände, doppelte Anwendungen und den tatsächlichen Funktionsumfang zu prüfen.
Zu viele Werkzeuge unterbrechen den Arbeitsfluss
In vielen Kanzleiabläufen endet ein Arbeitsschritt dort, wo ein anderer beginnt. Der Beleg kommt über einen digitalen Kanal, die Rückfrage per E-Mail und die interne Aufgabe über ein weiteres Werkzeug. Das Dokument zum Vorgang liegt womöglich in einem anderen Bestand. Sobald Belege, Dokumente, Stammdaten und Rückfragen nicht gemeinsam geführt werden, entstehen Medien- und Systembrüche.
Das wird bei einer Belegnachforderung am Quartalsende sichtbar. Die Anforderung ist versendet, doch die Antwort des Mandanten muss dem richtigen Vorgang und Mitarbeitenden zugeordnet werden. Ein Ein-Weg-Belegtransfer löst diesen Zusammenhang nicht, weil er nur einen Teil der Kanzleiarbeit abbildet.
Hier richtet sich die Suche oft gegen das falsche Ziel. Wenn Rechnungswesen und Lohn fachlich weiter in DATEV bearbeitet werden sollen, muss die Kanzlei nicht zwingend ihr Kernsystem wechseln. Sie kann stattdessen die darüberliegenden Abläufe bündeln und über eine DATEV-Integration anbinden.
Wiederkehrende Vorgänge hängen an einzelnen Personen
Ein weiterer Auslöser sind Abläufe, die nur funktionieren, weil erfahrene Mitarbeitende ihre persönlichen Wiedervorlagen, Postfächer und Routinen kennen. Fällt eine Person aus, fehlen anderen Beteiligten Kontext und aktueller Bearbeitungsstand. Besonders deutlich wird das bei regelmäßigen Beleganforderungen und Rückfragen an Mandanten.
milia kann je Mandat einen Workflow für Beleganforderungen hinterlegen. Fehlende Belege werden automatisch angefordert, anschließend erinnert das System selbstständig. Damit wird ein wiederkehrender Ablauf im Vorgang geführt, während Rechnungswesen und Belegbestand weiter mit DATEV verbunden bleiben.
Der Wunsch nach einer DATEV Alternative meint in diesem Fall häufig eine bessere Organisation rund um DATEV. Entscheidend ist, ob die fachliche Bearbeitung selbst Schwierigkeiten verursacht oder ob Aufgaben, Kommunikation und Übergaben außerhalb des Kernsystems unübersichtlich geworden sind.
Wann ist ein vollständiger Systemwechsel wirklich nötig?
Ein vollständiger Wechsel ist nachvollziehbar, wenn die Kanzlei ihre fachlichen Kernprozesse grundsätzlich anders aufstellen möchte. Das betrifft beispielsweise die Entscheidung, Rechnungswesen, Lohn, Steuern und Kanzleimanagement künftig in einer anderen Kanzleisoftware zu führen. DATEV-Vertrautheit allein darf eine notwendige strategische Veränderung nicht verhindern. Sie sollte jedoch als eigener Wert in die Abwägung eingehen.
Ein Wechsel kann auch folgerichtig sein, wenn eine andere Kanzleisoftware Anforderungen erfüllt, die im bisherigen Aufbau dauerhaft nicht abgebildet werden können. Dafür muss die Kanzlei zunächst den tatsächlichen Anwendungsfall definieren. Ein Produkt für Unternehmensbuchhaltung ist etwas anderes als eine vollständige Kanzleisoftware.
Die Suchergebnisse vermischen diese Kategorien. hmd-software beschreibt das eigene Angebot nach Anbieterangaben als vollständige Kanzleisoftware, die als Cloud-, On-Premise- oder Hybrid-Lösung verfügbar ist. Stotax bietet nach eigenen Angaben eine modulare Kanzleisoftware-Reihe mit STOTaX Kanzlei für Steuerberater an. Beide Angebote gehören damit in eine andere Vergleichsgruppe als Mandantenlösungen oder Geschäftskonten.
BuchhaltungsButler erstellt nach Anbieterangaben unter anderem Einnahmenüberschussrechnungen und Umsatzsteuervoranmeldungen. Lexware Office deckt laut Anbieter Rechnungen, Buchführung, Lohnabrechnung und Finanzen online ab. Qonto bietet nach eigenen Angaben ein Geschäftskonto mit Ausgaben- und Cashflow-Management für kleine und mittlere Unternehmen sowie Selbstständige, jedoch keine Kanzleisoftware.
Vor einer engeren Auswahl sollten Sie deshalb klären, ob Sie eine vollständige Kanzleisoftware, eine Buchhaltungslösung für Mandanten oder eine Plattform für Zusammenarbeit suchen. Ein Anbietervergleich ist erst aussagekräftig, wenn die Produkte dieselbe Aufgabe erfüllen sollen. milia positioniert sich als Ergänzung zu DATEV und fällt damit in die Kategorie der Kollaborationsplattformen.
Auch ein Anbieter, der selbst einen vollständigen Wechsel anbietet, rät zu dieser Vorprüfung. Stotax empfiehlt Kanzleien, zunächst zu entscheiden, ob ein Vollwechsel oder eine gezielte Ergänzung der Software sinnvoller ist. Die Prüfung gehört damit zu einer belastbaren Auswahlentscheidung.
Was kostet ein Wechsel jenseits der Lizenz?
Der Preis einer neuen Software bildet nur einen Teil des Projekts ab. Bei einer Datenübernahme müssen je nach Umfang Buchungssätze, Stammdaten und digitale Belege übertragen werden. DATEV weist auf der eigenen Seite zur Datenübernahme aus Fremdprogrammen ausdrücklich darauf hin, Aufwand und Fehlerquellen eines Softwarewechsels zu reduzieren.
Der umgekehrte Weg verlangt dieselbe Sorgfalt. Welche Buchungsstapel lassen sich übernehmen? Wie werden Stammdaten zugeordnet? Welche digitalen Belege sind mit welchen Buchungen verknüpft? Welche historischen Bestände müssen für die tägliche Arbeit verfügbar bleiben? Diese Fragen folgen direkt aus den Objektarten, die bei Datenübernahmen betroffen sind.
Hinzu kommen Systemschulungen und die Koordination laufender Mandatsprozesse. Stotax beschreibt einen Softwarewechsel selbst als nicht trivial, weil Migration, Schulung und das Tagesgeschäft aufeinander abgestimmt werden müssen. Für Kanzleien mit umfangreichem Mandantenstamm nennt der Anbieter etwa sechs Monate Vorlaufzeit für einen vollständigen Wechsel (Stotax, abgerufen am 21.09.2026).
Während dieses Zeitraums bleibt die laufende Kanzleiarbeit bestehen. Belegnachforderungen, Lohnabrechnungen, Bescheide und Fristen warten nicht auf den Abschluss der Migration. Eine realistische Planung muss deshalb berücksichtigen, welche Mitarbeitenden das Projekt tragen und wie sie parallel ihre Mandate bearbeiten.
Auch die Einarbeitung hat eine organisatorische Seite. DATEV-Vertrautheit steckt in Buchungsroutinen, Zuständigkeiten, internen Anleitungen und der Kommunikation mit Mandanten. Diese Erfahrung ist kein Argument gegen jede Veränderung. Sie ist jedoch ein vorhandener Vermögenswert, dessen Verlust oder vorübergehende Einschränkung in die Entscheidung gehört.
Eine technische Veränderung muss zudem vom Wechsel in die Cloud unterschieden werden. Eine Kanzlei kann ihre Betriebsform überprüfen, ohne zugleich sämtliche Fachanwendungen neu auszuwählen. Der Beitrag zum DATEV-Cloud-Umstieg ordnet diese separate strategische Frage ein.
Wechsel oder Ergänzung: Welche Lösung passt zum Problem?
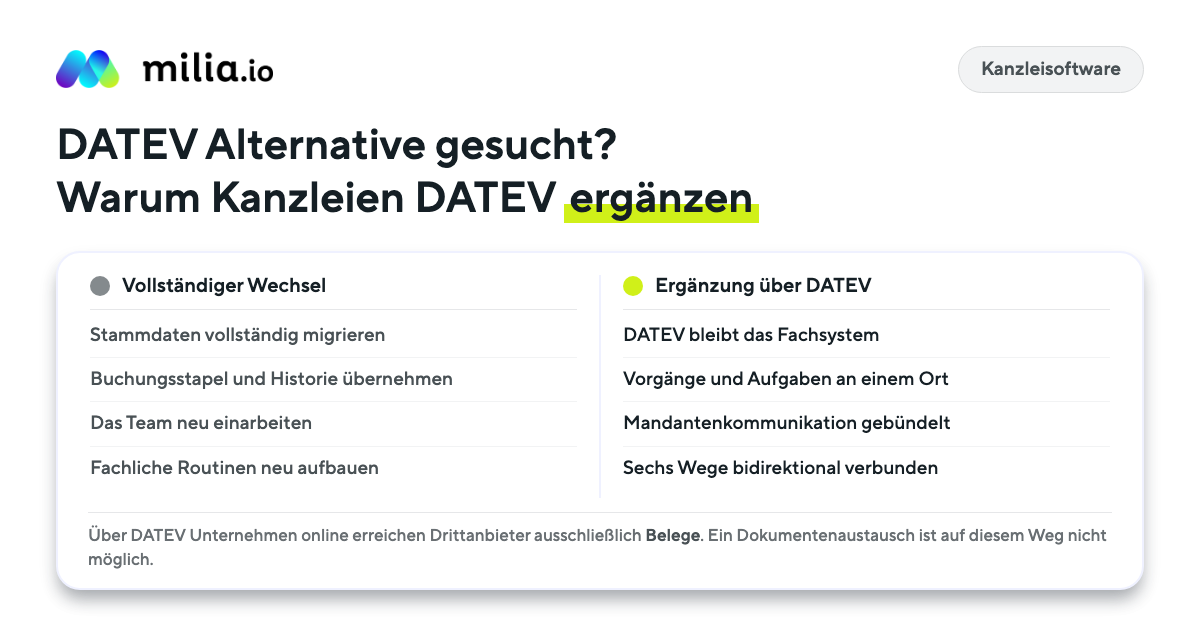
Die Tabelle zeigt zwei gleichwertige strategische Wege für unterschiedliche Ausgangslagen. Wenn die fachlichen Kernanwendungen selbst nicht mehr zur Kanzleistrategie passen, ist der vollständige Wechsel zu prüfen. Liegt die Frustration in den Übergängen zwischen Anwendungen, kann eine Ergänzung zielgenauer sein.
Für die Auswahl hilft eine klare Problemformulierung. „Wir suchen eine DATEV Alternative“ ist zu breit. „Wir möchten Rückfragen, Aufgaben und Dokumente je Mandat in einem Vorgang sehen“ beschreibt dagegen einen prüfbaren Bedarf. Dasselbe gilt für automatisierte Beleganforderungen oder die Synchronisierung von Zuständigkeiten.
Auch die Kosten lassen sich erst auf dieser Ebene vergleichen. Eine neue Kanzleisoftware verursacht andere Aufwände als eine Plattform, die vorhandene DATEV-Prozesse verbindet. Lizenzpreise, Migrationsaufwand, Einarbeitung und weiterlaufende Zusatzanwendungen gehören deshalb in eine gemeinsame Betrachtung.
Was löst eine Plattform über DATEV?
Eine Plattform über DATEV setzt dort an, wo Vorgänge durch mehrere fachliche und organisatorische Bereiche laufen. Sie führt Aufgaben, Dokumente und Kommunikation je Mandat zusammen, während DATEV für Rechnungswesen, Lohn, Steuern und Kanzleimanagement bestehen bleibt. milia verfolgt ausdrücklich diesen Ansatz.
Bei milia sind sechs DATEV-Integrationen angebunden. Zur DATEV-Integration gehören Stammdaten, DATEV Dokumente, Unternehmen und Belege online, DATEV Meine Steuern, DATEV Personal und DATEV Zuständigkeiten. Jede dieser Integrationen betrifft einen eigenen Teil des Kanzleiablaufs.
Über die Stammdatenintegration bleiben mandatsbezogene Informationen zwischen den Systemen verbunden. DATEV Dokumente bindet Dokumentbestände ein. Unternehmen und Belege online betrifft den Belegprozess. DATEV Meine Steuern sowie DATEV Personal stellen Verbindungen für die entsprechenden fachlichen Bereiche her. DATEV Zuständigkeiten bildet ab, wer ein Mandat oder einen Arbeitsschritt betreut.
Diese Trennung ist praktisch relevant. Eine Rückfrage zum Bescheid gehört fachlich und organisatorisch in einen anderen Zusammenhang als ein fehlender Buchungsbeleg. Eine Vollmacht, die zur Unterschrift wartet, ist ebenfalls kein Beleg. Die Plattform muss den Vorgang deshalb über die reine Belegübertragung hinaus führen.
Für regelmäßige Beleganforderungen lässt sich je Mandat ein automatisierter Workflow hinterlegen. Das System fordert fehlende Belege an und erinnert selbstständig. Die Sachbearbeitung erhält damit einen nachvollziehbaren Vorgang. Persönliche Wiedervorlagen und Postfächer für jede einzelne Erinnerung entfallen.
Zur Plattform gehört außerdem eine KI-Assistenz. milia.AI bereitet Inhalte vor, ein Mensch prüft und gibt sie frei. Kein KI-generierter Inhalt geht bei milia ohne Freigabe automatisch an einen Mandanten. Dieses Human-in-the-Loop-Prinzip setzt eine klare Grenze zwischen Unterstützung und fachlicher Verantwortung.
Für Kanzleien ab rund 10 Mitarbeitenden wird eine solche Plattform besonders dann relevant, wenn mehrere Personen an einem Mandat arbeiten und Übergaben nachvollziehbar bleiben müssen. Die Kanzleigröße allein entscheidet jedoch nicht. Maßgeblich sind die Zahl der eingesetzten Werkzeuge, die Art der Rückfragen und der Aufwand für wiederkehrende Vorgänge.
Bei der Anbieterprüfung gehören auch Betrieb und Datenstandort dazu. milia hostet alle Daten in Deutschland, in ISO-27001-zertifizierten Rechenzentren in Frankfurt, und arbeitet DSGVO-konform. Der Auftragsverarbeitungsvertrag enthält die Verschwiegenheitsverpflichtung nach § 62a StBerG. Kundendaten werden nicht zum Training externer KI-Modelle genutzt. Bei milia.AI gilt Human-in-the-Loop. Kein KI-generierter Inhalt geht ohne Freigabe durch das Team an Mandanten. milia ist seit 2023 autorisierter DATEV-Schnittstellenpartner und vom DStV empfohlen.
Für die Mandantenkommunikation ist zusätzlich zu prüfen, welcher Kanal welche Aufgabe übernimmt. Belegbereitstellung, Dokumentenmanagement, Rückfragen und Freigaben sind verschiedene Prozesse. Der Beitrag zum Mandantenportal im Vergleich bietet dafür weitere Auswahlkriterien.
Wo liegen die Grenzen einer DATEV-Ergänzung?
Eine Ergänzung kann fehlende Fachfunktionen im Rechnungswesen, in der Lohnabrechnung oder bei Steuererklärungen nicht übernehmen, wenn sie dafür nicht ausgelegt ist. milia ist eine Kollaborationsplattform mit DATEV-Integration. Die fachlichen DATEV-Anwendungen bleiben bestehen.
Besonders wichtig ist die Grenze zwischen Beleg und Dokument. Ein Beleg ist der Buchungsbeleg für das Rechnungswesen. Ein Dokument kann beispielsweise ein Vertrag, ein Bescheid, ein Jahresabschluss oder Schriftverkehr sein. Beide Begriffe dürfen beim Dokumentenmanagement einer DATEV-Integration nicht gleichgesetzt werden.
Über DATEV Unternehmen online erreichen Drittanbieter ausschließlich Belege. Ein Dokumentenaustausch ist über diesen Weg nicht möglich, weil er dort grundsätzlich nicht vorgesehen ist.
Ein Anbieter, der lediglich Belege überträgt, deckt daher nur einen Ausschnitt des Ablaufs ab. Sobald Stammdaten, Dokumente und Rückfragen hinzukommen, entstehen weitere Übergaben zwischen Systemen. Ein durchgängiger Workflow ist mit einem reinen Ein-Weg-Belegtransfer nicht möglich.
Auch KI-Assistenz hat eine klare Grenze. Sie kann Inhalte vorbereiten, trifft aber keine eigenständige fachliche Entscheidung gegenüber dem Mandanten. Bei milia prüft ein Mensch das Ergebnis und gibt es frei. Ohne diese Freigabe wird kein KI-generierter Inhalt automatisch versendet.
Zudem beseitigt eine Ergänzung keinen grundlegenden strategischen Konflikt mit den fachlichen Kernanwendungen. Wenn eine Kanzlei Rechnungswesen, Lohn, Steuern und Kanzleimanagement bewusst in einem anderen System führen möchte, muss sie einen vollständigen Wechsel bewerten. Dann gehören Datenmigration, Einarbeitung und die Koordination der laufenden Mandate ausdrücklich zum Projekt.
Die richtige Entscheidung beginnt mit dem konkreten Engpass
Eine DATEV Alternative kann eine neue Kanzleisoftware, eine Buchhaltungslösung für Mandanten oder ein Werkzeug für einzelne Unternehmensprozesse sein. Diese Angebote lösen unterschiedliche Aufgaben. Ein Vergleich ohne Produktkategorie führt deshalb schnell zu falschen Erwartungen.
Für viele DATEV-Steuerkanzleien liegt der Engpass zwischen den Systemen. Die fachliche Bearbeitung selbst funktioniert. Dokumente, Stammdaten, Belege, Aufgaben und Rückfragen folgen unterschiedlichen Wegen. In diesem Fall bewahrt eine Ergänzung die vorhandene DATEV-Vertrautheit und ordnet die Zusammenarbeit darüber.
Wer die Kernanwendungen strategisch neu aufstellen will und dabei den Migrationsaufwand bewusst einplant, liegt mit einem vollständigen Wechsel richtig. Eine Ergänzung ist passend, wenn DATEV fachlich gesetzt bleibt und die Kanzlei ihre Vorgänge, Mandantenkommunikation und Zuständigkeiten zusammenführen möchte. Selbst ein Wechselanbieter empfiehlt, beide Wege vorab gegeneinander zu prüfen.
Häufige Fragen
Welche DATEV Alternativen gibt es für Steuerkanzleien?
Der Markt umfasst vollständige Kanzleisoftware, Buchhaltungslösungen für Unternehmen, Geschäftskonten mit Finanzfunktionen und Kollaborationsplattformen. hmd-software und Stotax bieten nach eigenen Angaben Kanzleisoftware an. BuchhaltungsButler und Lexware Office richten sich mit Buchhaltungsfunktionen an andere Anwendungsfälle. Qonto ist nach Anbieterangaben keine Kanzleisoftware. milia ergänzt DATEV als Kollaborationsplattform.
Wann sollte eine Steuerkanzlei vollständig wechseln?
Ein vollständiger Wechsel passt, wenn die Kanzlei ihre fachlichen Kernanwendungen für Rechnungswesen, Lohn, Steuern und Kanzleimanagement grundsätzlich neu aufstellen möchte. Dabei müssen Datenmigration, Systemschulungen und laufende Mandatsprozesse koordiniert werden. Für Kanzleien mit umfangreichem Mandantenstamm nennt Stotax etwa sechs Monate Vorlaufzeit.
Wann reicht eine Ergänzung zu DATEV?
Eine Ergänzung passt, wenn die fachliche Arbeit in DATEV bleiben soll, aber Aufgaben, Dokumentenmanagement, Rückfragen und Mandantenkommunikation über mehrere Werkzeuge verteilt sind. milia verbindet DATEV über Stammdaten, DATEV Dokumente, Unternehmen und Belege online, DATEV Meine Steuern, DATEV Personal und DATEV Zuständigkeiten.
Kann DATEV Unternehmen online Dokumente von Drittanbietern empfangen?
Über DATEV Unternehmen online erreichen Drittanbieter ausschließlich Belege. Ein Dokumentenaustausch ist darüber nicht möglich. Dokumente wie Verträge, Bescheide, Jahresabschlüsse oder Schriftverkehr bleiben bei diesem Weg ebenfalls außen vor. Für einen durchgängigen Vorgang muss eine Lösung Belege und Dokumente deshalb als unterschiedliche Objekte behandeln.
Welche Daten müssen bei einem Softwarewechsel übertragen werden?
Bei einer Datenübernahme können Buchungssätze, Stammdaten und digitale Belege betroffen sein. Die Kanzlei muss außerdem klären, welche historischen Bestände verfügbar bleiben und wie laufende Mandatsprozesse während der Migration weitergeführt werden. DATEV bietet für die Übernahme aus Fremdprogrammen Datenservices an und adressiert dabei ausdrücklich Aufwand und Fehlerquellen.
Entscheidet die KI-Assistenz selbst über Antworten an Mandanten?
Die KI-Assistenz bereitet Inhalte vor, während ein Mensch das Ergebnis prüft und freigibt. Bei milia wird kein KI-generierter Inhalt ohne diese Freigabe automatisch an einen Mandanten gesendet. Die fachliche Verantwortung bleibt damit bei der Kanzlei. Dieses Human-in-the-Loop-Prinzip begrenzt den Einsatz bewusst auf Unterstützung und Vorbereitung.
Ist eine DATEV-Ergänzung auch für größere Teams geeignet?
Eine Ergänzung hilft Kanzleien ab rund 10 Mitarbeitenden vor allem dann, wenn mehrere Personen an Mandaten arbeiten und Zuständigkeiten, Rückfragen sowie wiederkehrende Aufgaben nachvollziehbar geführt werden sollen. Entscheidend bleibt der konkrete Ablauf. Automatisierte Beleganforderungen und die Anbindung von DATEV Zuständigkeiten setzen genau an solchen Übergaben an.