DATEV-Schnittstellenpartner finden: So prüfen Kanzleien eine DATEV-Integration
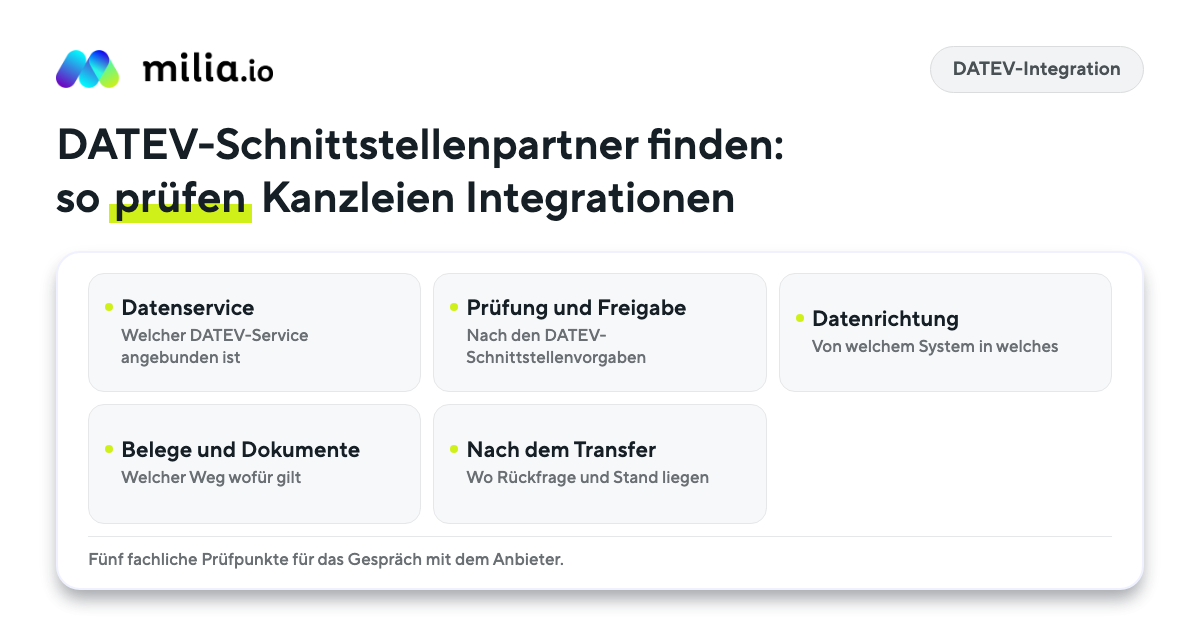
Ein Anbieter wirbt mit einer „DATEV-Schnittstelle“ oder nennt sich „DATEV-Partner“. Diese Angaben lassen offen, welche Daten in welche Richtung fließen und in welchem System sie anschließend liegen. Fünf fachliche Prüfpunkte helfen Ihnen, den tatsächlichen Umfang der Integration vor der Softwareentscheidung zu klären.
Was steckt hinter einer DATEV-Schnittstelle?
Eine DATEV-Schnittstelle bindet einen DATEV-Datenservice an. Diese Online-API legt fest, welche Daten ein anderes Softwaresystem mit DATEV austauschen kann. Der konkrete Datenservice entscheidet deshalb über den Umfang der Integration. Eine allgemeine Aussage zur vorhandenen DATEV-Schnittstelle sagt darüber wenig aus.
Jeder interessierte Software-Hersteller kann DATEV-Datenservices anbinden. DATEV wendet bei der Prüfung und Freigabe jeder Schnittstelle die DATEV-Schnittstellenvorgaben an. Die Übersicht zu DATEV-Schnittstellen erläutert diesen Rahmen (abgerufen am 01.10.2026).
DATEV stellt technische Informationen zur Umsetzung im DATEV Developer Portal bereit (abgerufen am 01.10.2026). Für Ihre Auswahl zählt weniger die technische Bezeichnung als ihre fachliche Folge. Sie müssen erkennen können, ob die Lösung Belege, Dokumente oder Stammdaten verarbeitet und welche Schritte nach der Übertragung noch offenbleiben.
Ein belastbarer Anbieter nennt daher den angebundenen Datenservice, dessen Freigabestatus, die Datenrichtung und die übertragenen Objekte. Erst diese Angaben zeigen, was die DATEV-Integration in einem konkreten Kanzleivorgang tatsächlich abdeckt.
Welche Rolle spielt der DATEV-Marktplatz bei der Auswahl?
Der DATEV-Marktplatz listet Lösungen von Software-Herstellern, die DATEV-Produkte ergänzen (abgerufen am 01.10.2026). DATEV unterscheidet dort die Kategorien Premium Partner und Schnittstellen Partner, wie die FAQ für Software-Hersteller erläutert (abgerufen am 01.10.2026).
Die Listung dient als eine Informationsquelle unter mehreren. Die fachlichen Prüfpunkte zeigen genauer, was eine Integration in Ihrem Kanzleialltag leistet. Entscheidend sind der Datenservice, die Prüfung und Freigabe nach DATEV-Vorgaben sowie der konkrete Ablauf nach der Übertragung.
Welcher DATEV-Datenservice ist angebunden?
Der erste Prüfpunkt betrifft den Namen des angebundenen DATEV-Datenservices. Ein Datenservice für Belege über DATEV Unternehmen online erfüllt eine andere Aufgabe als eine Anbindung an DATEV Dokumente oder ein Dienst für Stammdaten. Der Begriff „DATEV-Schnittstelle“ fasst diese sehr unterschiedlichen Zugriffe zusammen, ohne den übertragenen Datenumfang zu benennen.
Ihre Prüffrage sollte deshalb konkret lauten: „Welchen DATEV-Datenservice haben Sie angebunden, und welche Datenobjekte können Sie darüber übertragen?“ Die Antwort sollte den Dienst eindeutig benennen und verständlich erklären, welche Daten er verarbeitet. Formulierungen wie „Wir übertragen alles zu DATEV“ lassen diese beiden Angaben offen.
Eine ausweichende Antwort erkennen Sie daran, dass der Anbieter nur DATEV als Zielsystem nennt. Auch Screenshots eines Beleguploads belegen keine Anbindung für Dokumente oder Stammdaten. Sie brauchen den Namen des Datenservices und eine klare Zuordnung der übertragenen Objekte. Der Anbieter sollte außerdem abgrenzen können, welche Daten der Dienst nicht erfasst.
Diese Prüfung schützt vor falschen Erwartungen im Projekt. Eine technisch funktionierende Übertragung kann fachlich zu eng sein, wenn der betrachtete Vorgang zusätzliche Datenarten benötigt. Der Datenservice bildet daher den Ausgangspunkt für alle weiteren Fragen zur Integration.
Beim Anlegen eines neuen Mandanten zeigt sich die Reichweite besonders deutlich. Lassen Sie sich vorführen, welche Stammdaten die Lösung aus DATEV übernimmt und welche Angaben Ihr Team zusätzlich erfassen oder später weiterpflegen muss. Prüfen Sie dabei auch, ob übernommene Stammdaten synchron gehalten werden. So erkennen Sie am konkreten Ablauf, ob der genannte Datenservice die tägliche Arbeit trägt oder ob trotz Anbindung zusätzliche Pflege in mehreren Systemen anfällt.
Hat DATEV die Schnittstelle geprüft und freigegeben?
Der zweite Prüfpunkt betrifft die Prüfung und Freigabe der konkreten Schnittstelle. DATEV wendet dafür die DATEV-Schnittstellenvorgaben an. Die relevante Einheit ist die jeweilige Schnittstelle zu einem Datenservice. Eine allgemeine Aussage zur Zusammenarbeit mit DATEV ersetzt deshalb keine Auskunft zu den tatsächlich freigegebenen Anbindungen.
Die passende Frage lautet: „Welche Ihrer Schnittstellen zu welchen DATEV-Datenservices hat DATEV geprüft und freigegeben, und seit wann gilt diese Freigabe?“ Ein Anbieter sollte die einzelnen Datenservices aufzählen können. Das Datum hilft Ihnen, die Aussage einem konkreten Stand der Lösung zuzuordnen.
Eine Urlaubsvertretung zeigt, warum diese Genauigkeit zählt. Die Vertretung muss erkennen können, auf welchem geprüften Übertragungsweg ein Vorgang läuft und welche Arbeitsschritte außerhalb der Schnittstelle bleiben. Eine pauschale Aussage wie „DATEV ist integriert“ gibt ihr dafür keine belastbare Orientierung. Die konkrete Freigabe schafft Klarheit über die vorhandene Anbindung.
Die Freigabe sagt jedoch noch nichts über den vollständigen Kanzleiprozess aus. Eine Schnittstelle kann nach den DATEV-Vorgaben geprüft und freigegeben sein und trotzdem nur einen eng abgegrenzten Datentransfer übernehmen. Sie müssen deshalb anschließend die Datenrichtung, die Objektart und den weiteren Vorgang prüfen.
Eine ausweichende Antwort erkennen Sie daran, dass der Anbieter bei allgemeinen Begriffen wie „DATEV-kompatibel“, Partnerschaft oder Exportmöglichkeit bleibt und keinen von DATEV freigegebenen Datenservice benennt. Lassen Sie sich die Antwort mit dem Namen der Schnittstelle, dem zugehörigen Datenservice und dem Stand der Freigabe schriftlich geben. Gleichen Sie diese Angaben anschließend mit Ihrem eigenen Ablauf ab. So bleibt sichtbar, welche der benötigten Übertragungen tatsächlich von der geprüften und freigegebenen Schnittstelle erfasst werden.
In welche Richtung fließen die Daten?
Der dritte Prüfpunkt klärt die Datenrichtung. Manche Schnittstellen senden Belege an DATEV und beenden den Transfer dort. Andere Abläufe holen Stammdaten aus DATEV oder übertragen ein Dokument aus dem DATEV-Dokumentenmanagement an den Mandanten und führen die signierte Fassung anschließend in das DMS zurück. Diese Richtungen müssen einzeln beschrieben werden.
Fragen Sie den Anbieter: „Welche Daten fließen aus Ihrer Lösung zu DATEV, welche Daten kommen aus DATEV, und was löst die jeweilige Übertragung aus?“ Eine gute Antwort nennt für jede Datenart den Startpunkt, das Zielsystem und den Rückweg. Ein Sammelbegriff für den Datenaustausch reicht dafür nicht aus.
Eine ungenaue Antwort erkennen Sie an Pfeilgrafiken ohne benannte Datenobjekte oder Systeme. Auch die Aussage, Daten würden „synchronisiert“, lässt offen, welche Seite führt, wann eine Aktualisierung erfolgt und ob der Rückweg enthalten ist. Lassen Sie sich die Richtung daher an einem einzelnen Vorgang Schritt für Schritt zeigen.
Die Datenrichtung beeinflusst die tägliche Pflege. Stammdaten, die aus DATEV übernommen und synchron gehalten werden, vermeiden eine doppelte Erfassung in der ergänzenden Lösung. Ein reiner Versandweg zu DATEV erfüllt einen anderen Zweck. Beide können fachlich sinnvoll sein, sofern der Anbieter die Grenze nachvollziehbar ausweist.
Bei einer Vollmacht lässt sich der Rückweg konkret prüfen. Das Dokument kommt aus dem DATEV-Dokumentenmanagement, geht zur Unterschrift an den Mandanten und kehrt als signierte Fassung in das DMS zurück. Lassen Sie sich diesen Weg in der Anwendung zeigen. Fragen Sie dabei ausdrücklich, an welcher Stelle und zu welchem Zeitpunkt ein Mitarbeitender die Datei manuell herunterladen, speichern, zuordnen oder erneut hochladen müsste.
Überträgt die Schnittstelle Belege oder Dokumente?
Der vierte Prüfpunkt trennt Belege und Dokumente. Belege sind etwa Rechnungen, Quittungen und Kontoauszüge. Zu Dokumenten zählen Verträge, Bescheide, Jahresabschlüsse und Schriftverkehr. Die Unterscheidung ist fachlich erforderlich, weil beide Objektarten unterschiedliche Übertragungswege verwenden.
Drittanbieter können über DATEV Unternehmen online ausschließlich Belege übertragen. Ein Dokumentenaustausch ist auf diesem Weg nicht möglich. Dokumente benötigen eine eigene Anbindung, etwa an DATEV Dokumente, das Dokumentenmanagement von DATEV.
Ihre Frage sollte lauten: „Übertragen Sie über diesen Datenservice Belege oder Dokumente, und welchen eigenen Weg nutzen Sie für die jeweils andere Objektart?“ Der Anbieter sollte Beispiele nennen und jedes Beispiel eindeutig zuordnen können. Eine Antwort mit dem Sammelbegriff „Dateien“ verdeckt die fachlich relevante Trennung.
Eine Belegnachforderung am Quartalsende betrifft beispielsweise fehlende Rechnungen oder Quittungen. Eine Rückfrage zum Bescheid betrifft ein Dokument und die dazugehörige Kommunikation. Ein funktionierender Belegtransfer über DATEV Unternehmen online deckt den Bescheid deshalb nicht ab.
Diese Trennung hilft Ihnen, Vorführungen richtig einzuordnen. Sie sehen frühzeitig, ob eine Lösung lediglich Belegkörbe bedient oder zusätzlich dokumentenbezogene Vorgänge unterstützt. Der Anbieter muss dafür keine unbegrenzte Integration anbieten. Er muss den jeweiligen Umfang klar benennen.
Eine zu pauschale Antwort liegt vor, wenn der Anbieter von „Dokumenten“ spricht, tatsächlich aber nur den Weg über DATEV Unternehmen online zeigt. Dieser Weg überträgt ausschließlich Belege. Lassen Sie sich deshalb an einem Bescheid vorführen, über welchen Datenservice er übertragen wird und wo er nach dem Transfer konkret im DATEV-System liegt.
Was passiert nach dem Transfer?
Der fünfte Prüfpunkt betrachtet den Prozessumfang. Ein reiner Ein-Weg-Belegtransfer löst einen klar abgegrenzten Teil des Ablaufs. Sobald Dokumente, Stammdaten und Rückfragen hinzukommen, entstehen ohne weitere Anbindungen Medien- und Systembrüche. Ein durchgängiger Vorgang ist dann nicht möglich.
Die zentrale Frage lautet: „Wo liegen nach dem Transfer die Rückfrage, die Zuständigkeit und der aktuelle Bearbeitungsstand?“ Die Antwort sollte zeigen, in welchem System Ihre Mitarbeitenden weiterarbeiten und wie sie erkennen, dass ein Mandant reagiert hat. Der reine Eingang eines Belegs beantwortet diese organisatorischen Fragen noch nicht.
Eine Belegnachforderung macht den Unterschied sichtbar. Der Beleg kann korrekt im vorgesehenen DATEV-Belegkorb landen, während die zugehörige Nachricht, eine Erinnerung und der Bearbeitungsstand in anderen Systemen verbleiben. Ihre Mitarbeitenden müssen dann zwischen Belegablage, E-Mail und Aufgabenverwaltung wechseln.
Ein ähnlicher Bruch entsteht bei einer Rückfrage zum Bescheid. Das Dokument liegt im Dokumentenmanagement, die Antwort des Mandanten erreicht ein separates Postfach und die Zuständigkeit steht in einer weiteren Aufgabenliste. Die Schnittstelle hat ihren abgegrenzten Transfer korrekt erfüllt, während der Gesamtvorgang mehrere Systeme umfasst.
Eine pauschale Antwort verweist häufig nur auf den erfolgreichen Upload. Belastbar wird sie, wenn der Anbieter auch den Folgeprozess zeigt. Lassen Sie sich vorführen, wie eine offene Rückfrage erkannt, einer zuständigen Person zugeordnet und bis zum Abschluss verfolgt wird. Schnittstellen mit einer klaren Grenze sind fachlich brauchbar, wenn die Kombination der eingesetzten Systeme den Vorgang trägt.
Wie prüfen Sie die Integration im Gespräch mit dem Anbieter?
Die fünf Prüfpunkte lassen sich in einem Anbietertermin mit festen Fragen abarbeiten. Die Antworten sollten konkrete Datenservices, Datenobjekte und Systeme benennen.
Sie sollten anschließend drei typische Vorgänge vollständig durchspielen. Eine Belegnachforderung zeigt den Weg eines Belegs und der zugehörigen Kommunikation. Eine Rückfrage zum Bescheid prüft den Umgang mit Dokumenten. Eine Vollmacht zur Unterschrift zeigt, ob Versand, Rücklauf, Zuständigkeit und Ablage zusammenpassen.
Der Ratgeber zum Mandantenportal für Steuerberater vertieft die Prüfung mandantenbezogener Abläufe. Der Anbietervergleich unterstützt Sie bei der Einordnung unterschiedlicher Plattformansätze.
Wie ist milia an DATEV angebunden?
milia ist seit 2023 autorisierter DATEV-Schnittstellenpartner mit sechs von DATEV geprüften und freigegebenen Integrationen. Dazu gehören Stammdaten, DATEV Dokumente, Unternehmen und Belege online, DATEV Meine Steuern, DATEV Personal und DATEV Zuständigkeiten.
Die DATEV-Integration von milia trennt die Übertragungswege nach Objektart. Belege landen automatisch im richtigen DATEV-Belegkorb, wobei Uploads von Mandanten ohne manuelle Zuordnung verarbeitet werden. Dokumente kommen über DATEV Dokumente, das Dokumentenmanagement von DATEV, das milia anbindet. Sie gehen von dort an Mandanten und nach der Signatur automatisch zurück ins DMS. Mandantenstammdaten werden aus DATEV übernommen und synchron gehalten.
milia wird vom DStV empfohlen und ergänzt DATEV. Das Rechnungswesen und die Steuererklärung bleiben in DATEV. Die Plattform verbindet die angrenzenden Vorgänge, Aufgaben, Dokumente und die Kommunikation mit Mandanten.
milia hostet alle Daten in Deutschland, in ISO-27001-zertifizierten Rechenzentren in Frankfurt, und arbeitet DSGVO-konform. Der Auftragsverarbeitungsvertrag enthält die Verschwiegenheitsverpflichtung nach § 62a StBerG. Kundendaten werden nicht zum Training externer KI-Modelle genutzt. Bei milia.AI gilt Human-in-the-Loop. Kein KI-generierter Inhalt geht ohne Freigabe durch das Team an Mandanten.
Häufige Fragen
Was ist ein DATEV-Datenservice?
Ein DATEV-Datenservice ist eine Online-API, über die ein Software-Hersteller bestimmte Daten mit DATEV austauschen kann. Der jeweilige Dienst legt fest, welche Daten übertragen werden. Jeder interessierte Software-Hersteller kann solche Dienste anbinden. DATEV stellt die Informationen zur technischen Umsetzung im DATEV Developer Portal bereit.
Überträgt DATEV Unternehmen online Belege oder Dokumente?
Über DATEV Unternehmen online erreichen Drittanbieter ausschließlich Belege, etwa Rechnungen, Quittungen oder Kontoauszüge. Verträge, Bescheide, Jahresabschlüsse und Schriftverkehr sind Dokumente. Ein Dokumentenaustausch über DATEV Unternehmen online ist nicht möglich. Dafür braucht eine ergänzende Lösung einen eigenen Übertragungsweg.
Ist eine Listung im DATEV-Marktplatz ein Qualitätsnachweis für die Integration?
Der DATEV-Marktplatz listet Lösungen von Software-Herstellern, die DATEV-Produkte ergänzen, in den Kategorien Premium Partner und Schnittstellen Partner. Für den Einsatz in Ihrer Kanzlei sollten Sie zusätzlich den angebundenen Datenservice, die Freigabe nach DATEV-Vorgaben, die Datenrichtung, das übertragene Objekt und den Prozessumfang prüfen.
Wie prüft eine Kanzlei eine DATEV-Schnittstelle vor der Entscheidung?
Die Kanzlei prüft fünf Punkte: den konkreten DATEV-Datenservice, die Prüfung und Freigabe der Schnittstelle, die Datenrichtung, die Trennung von Belegen und Dokumenten sowie den Ablauf nach dem Transfer. Eine Belegnachforderung, eine Rückfrage zum Bescheid und eine Vollmacht zur Unterschrift eignen sich als praktische Testvorgänge im Anbietertermin.
Ist milia ein DATEV-Schnittstellenpartner?
milia ist seit 2023 autorisierter DATEV-Schnittstellenpartner mit sechs von DATEV geprüften und freigegebenen Integrationen (Stammdaten, DATEV Dokumente, Unternehmen und Belege online, DATEV Meine Steuern, DATEV Personal, DATEV Zuständigkeiten). Die Integrationen ordnen Belege dem richtigen DATEV-Belegkorb zu, übernehmen Stammdaten und unterstützen dokumentenbezogene Abläufe mit dem DATEV-Dokumentenmanagement.
Wenn Sie die DATEV-Integration an Ihren eigenen Kanzleivorgängen prüfen möchten, können Sie milia.io live erleben und eine Demo vereinbaren.